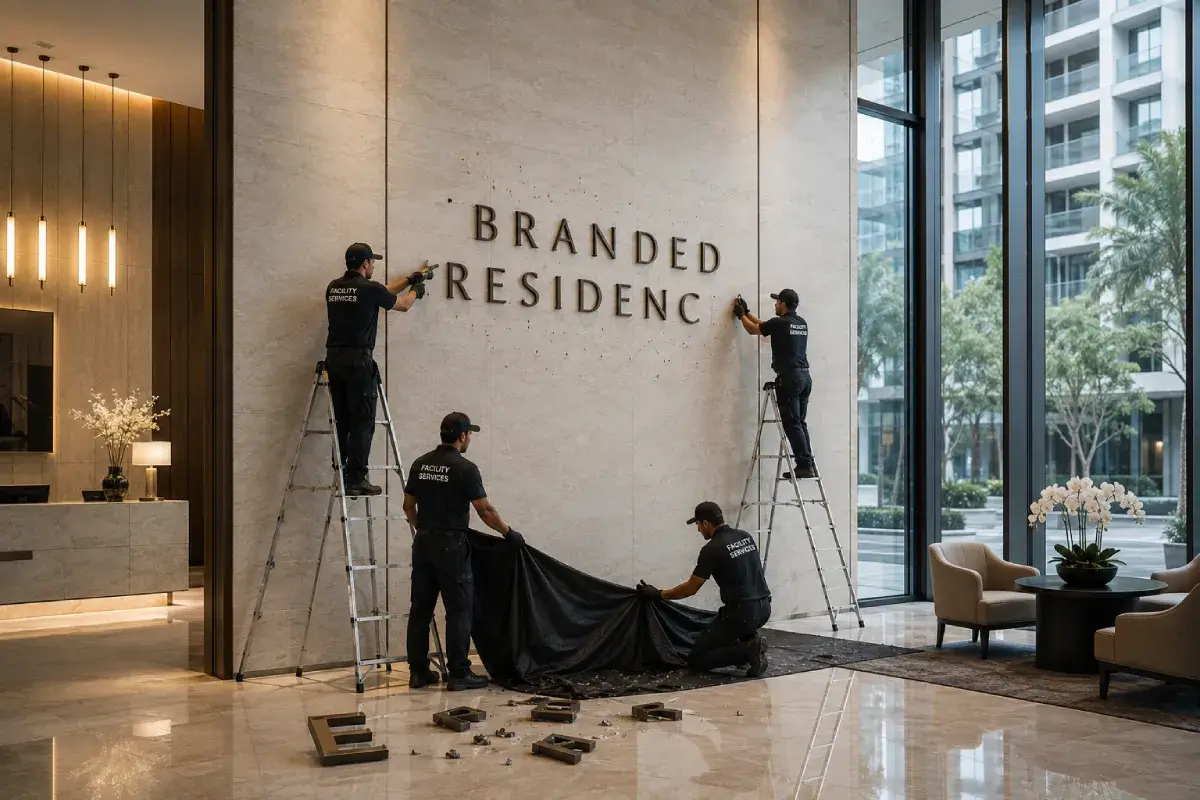
En la madrugada del 29 de marzo de 2018, unos operarios descolgaron las letras del Ritz-Carlton de un edificio de treinta y ocho plantas frente al World Trade Center. Al amanecer, el hotel se llamaba The Wagner y las ciento quince residencias de las plantas altas —vendidas años atrás con la promesa de vivir sobre un cinco estrellas de cadena mundial— seguían exactamente donde estaban. No se había movido ni un solo ladrillo. Lo único que había desaparecido era el nombre. Y con el nombre, según los propios propietarios, se fue una parte del valor de sus casas.
Ese episodio contiene la tesis que voy a plantear en este artículo, ya que en una branded residence, lo que el comprador adquiere no es un edificio con una marca incorporada, sino un inmueble sobre el que pende un contrato de licencia temporal y revocable. La marca no es un atributo del activo, como lo son su ubicación o su estructura. Es una capa contractual que alguien puede despegar. Comprender esa diferencia, entre lo que se posee de verdad y lo que se alquila mientras dure el acuerdo, es la única forma de saber qué se está comprando cuando se paga el sobreprecio de una placa en el vestíbulo.
Es un ángulo que la cobertura dominante evita, porque toda la conversación del sector se ha construido sobre el auge, es decir, sobre el número de proyectos, los récords de precio, el desfile de maisons entrando en el ladrillo. Casi nadie mira lo contrario, y es qué ocurre cuando la marca se marcha. Y sin embargo es ahí, en el momento de la retirada, donde se revela la naturaleza real del producto.
La pregunta que casi nadie plantea: ¿y si la marca hubiera nacido después?
El interés de este análisis nace de una hipótesis aparentemente lateral, y es ¿existen edificios de gran calidad concebidos sin marca a los que la capa de marca se les añade a posteriori? La respuesta es sí, y hay además abundantes casos. El Aman de Nueva York ocupa el Crown Building de 1921, un inmueble de oficinas —primera sede del MoMA— restaurado y reconvertido casi un siglo después de su construcción. Las OWO Residences de Raffles ocupan el antiguo Old War Office londinense donde trabajó el mismísimo Churchill. El Ritz-Carlton Club de San Francisco habita el Chronicle Building de 1890.
Pero al perseguir esos ejemplos aparece algo mucho más revelador que la propia lista, y es que si la marca puede añadirse a un edificio que no la tenía, entonces la marca es, por definición, separable del edificio. Lo que se puede pegar, se puede despegar. La conversión y la deflagración son la misma verdad vista desde dos lados. Y precisamente el lado que el sector no quiere mirar, el de la marca que se va, es el que enseña de qué está hecho realmente este producto.
Lo que se firma no es lo que se exhibe
Conviene entender la mecánica, porque casi toda la ambigüedad vive ahí. El promotor construye y vende el edificio, la marca no lo posee. Entre ambos existe un acuerdo de licencia, a veces de simple licencia de nombre, a veces de gestión operativa completa, por el que la maison presta su marca, sus estándares y, en los casos más profundos, su personal y su servicio (este último se suele dar en marcas hoteleras). A cambio cobra una cuota fija previamente establecida, y sin arriesgar capital en el activo.
Ese acuerdo tiene una duración. Los contratos de gestión con marcas hoteleras rondan con frecuencia los treinta años, y quien compró bajo una marca concreta puede encontrarse su propiedad rebautizada si el contrato no se renueva o se rompe antes. Es la letra pequeña estructural del modelo, y es que el sobreprecio se paga por adelantado y de una vez, y la marca que lo justifica se disfruta a plazos y bajo determinadas condiciones.
El sobreprecio existe y está medido. El análisis de Savills sitúa el premium medio global de las branded residences en torno al 33 % sobre el producto comparable sin marca, con picos que superan el 47 % en mercados emergentes. Es una cifra real y considerable. Pero la pregunta que este artículo plantea no es si ese premium existe, sino sobre qué descansa realmente, sobre un atributo permanente del inmueble, o sobre una relación contractual que puede terminar.
La prueba del carácter reversible
Battery Park es la demostración más clara. El edificio —el condominio Millenium Point— es el activo constante, la marca fue la capa que estuvo dieciséis años y luego desapareció. El Ritz-Carlton operó las doce plantas inferiores desde 2002, en 2018 el operador se marchó y el hotel pasó a llamarse The Wagner, gestionado por otra empresa. Los residentes de las plantas altas reaccionaron con litigios, y su argumento va directo al verdadero corazón de la cuestión, y es que habían pagado por vivir sobre un cinco estrellas de marca mundial, y esa condición —no un capricho estético, sino el fundamento de su precio— se había evaporado sin que ellos pudieran evitarlo.
El impacto no fue solo simbólico. Según cifras alegadas en el litigio, la salida del operador de lujo golpeó el valor de las ciento quince unidades residenciales de las plantas altas, que habrían perdido en torno a dos millones de dólares de valor en un solo año. Conviene tratar esa cifra con la cautela que merece —es una alegación en un pleito, no una tasación auditada— pero el sentido es inequívoco, y es que cuando la placa se descuelga, el premium que sostenía se descuelga con ella. El comprador descubre, en el peor momento, que lo que poseía no era un Ritz, sino un apartamento sobre un contrato con Ritz, y que el contrato se había roto.
Esta es la dimensión que obliga a mirar el producto con ojos de inversor, ya que la prima de marca no es un valor consolidado en el ladrillo, sino un flujo condicionado a que la relación contractual siga viva. Su defensa en el tiempo —muy especialmente en la primera reventa, cuando el comprador ya no es el promotor entusiasta sino un particular que hace números— depende de una variable que el propietario individual no controla.
El mismo edificio, con marca y sin ella
El edificio (condominio Millenium Point, 38 plantas) es el activo constante; la marca es la capa que aparece y desaparece. El Ritz-Carlton operó las 12 plantas inferiores desde 2002; el 29 de marzo de 2018 la marca fue retirada y el hotel pasó a operar como The Wagner. Las 115 unidades residenciales de las plantas altas se vendieron con premium de marca. Fuentes: cobertura de prensa del sector (2018–2025) y escritos judiciales citados en la misma; el impacto en valor es una cifra alegada en litigio, no una tasación auditada.
Cuando el nombre resta en lugar de sumar
Mismo mecanismo, causa inversa: aquí la marca no colapsó, se convirtió en pasivo. CIM Group, propietario mayoritario, compró el término restante del contrato de gestión y licencia a la Trump Organization; el precio no se hizo público. El caso demuestra que el vínculo de marca es una decisión revocable por ambas partes, y que una marca puede restar valor tanto como sumarlo. Fuente: cobertura de prensa del sector (2017–2019).
La capa de marca no rescata un activo mal calibrado
Aquí la marca estuvo presente desde el diseño y aun así no bastó. De las 132 residencias Ritz-Carlton, el prestamista Ready Capital reportó en torno a un 8% vendido a un promedio de 1.105 $/pie² antes de asumir la propiedad del proyecto mediante deed-in-lieu en julio de 2025. La marca es condición útil, no suficiente: no sustituye a la calibración de producto, precio y ubicación. Fuente: comunicado e informe de resultados de Ready Capital (julio de 2025). El dato de porcentaje vendido procede del prestamista; cifras de cierres individuales reportadas por fuentes secundarias especializadas se excluyen de este gráfico por prudencia.
Cuando el nombre resta en lugar de sumar
Hay una vuelta de tuerca más que Battery Park no recoge y que otro caso revela. En Battery Park la marca falló porque el negocio hotelero no cuadraba. Pero una marca también puede convertirse en un pasivo aunque funcione, si su significado cambia.
En diciembre de 2017, el edificio de 246 Spring Street, en el SoHo neoyorquino, dejó de llamarse Trump SoHo y pasó a ser The Dominick. No hubo aquí quiebra ni cierre. Simplemente el propietario mayoritario, CIM Group, compró a la Trump Organization el término restante del contrato de gestión y de licencia y retiró el nombre de forma negociada, tras un declive del negocio que la propia prensa atribuyó a la carga reputacional de la marca. El precio de esa salida no se hizo público.
El caso demuestra dos cosas a la vez. La primera, que el vínculo de marca es revocable por ambas partes, es decir, que no solo la maison puede irse, sino que también el propietario puede querer que se vaya. La segunda, menos efusiva para la narrativa del sector, es que una marca puede restar tanto como suma. El mismo nombre que un día justifica un premium puede, otro día, convertirse en el motivo por el que hay que pagar para quitarlo. Una marca prestada no es solo un activo que puede caducar, sino que es un activo cuyo signo puede invertirse.
¿Y cuándo la capa añadida sí es real?
Todo lo anterior podría interpretrse como una enmienda a la totalidad del modelo, y no lo es. La marca añadida puede ser profundamente real —o puro maquillaje—, y la diferencia se juega en un terreno concreto, en el de la profundidad operativa.
El Aman de Nueva York marca el listón muy alto. La conversión del Crown Building fue para quitarse el sombrero, y es que la marca no se limitó a colgar su nombre sobre unas oficinas recicladas, sino que rehizo el edificio a su imagen, con su arquitecto de cabecera, sus estándares de servicio y su lenguaje material, hasta llegar a un interior que es Aman aunque los huesos sean de 1921. Ahí la capa de marca está integrada en la operación diaria, y no es una etiqueta, sino un modo de funcionar. Cuando el sector afirma que el análisis de GenexiGente distingue entre una marca que trabaja y una marca que cobra, sin duda este es el extremo más representativo.
El extremo opuesto no es el fraude, sino algo mucho más sutil, la marca real que no basta. Block 216, en Portland, es una torre con hotel y residencias Ritz-Carlton de primer nivel, marca presente desde el diseño. Y aun así el producto no encontró mercado, y el propio prestamista, Ready Capital, reportó en torno a un 8 % de las 132 residencias vendidas antes de asumir la propiedad del proyecto mediante un acuerdo de deed-in-lieu en julio de 2025. La marca estaba, y era auténtica, y no rescató un activo calibrado para un mercado que no existía a ese precio y en esa ubicación. La lección es dura, y es que la marca es condición útil, pero nunca suficiente. No sustituye a los fundamentos —producto, precio, plaza—, sino que los amplifica cuando están bien, y los delata cuando están mal.
Entre esos dos extremos vive la pregunta que el comprador debe hacerse ante cualquier residencia de marca, sea de nueva planta o reconvertida: ¿esta marca está operando el edificio, o solo firmándolo?
Lo que hay que mirar cuando ya no se mira la placa
El profesional del sector —el agente que vende, el promotor que estructura, el directivo que decide prestar una marca o pedirla prestada— sale de este análisis con una consigna que va contra el instinto del marketing, y es que el valor de una branded residence no está en el nombre del vestíbulo, sino en el contrato que hay detrás del nombre.
Eso obliga a leer lo que casi nadie lee. Cuánto dura el acuerdo de marca y qué pasa cuando vence. Qué provee exactamente la maison: ¿nombre, diseño, o gestión y servicio real y exigible? Si la promesa de servicio es contractualmente reclamable o una mera expectativa de marketing. Qué ocurre con el premium en la primera reventa, cuando el comprador ya no compra ilusión sino cuentas. Y, sobre todo, si la marca está tan tejida en la operación que retirarla costaría rehacer el edificio —el caso Aman— o tan suelta que podría descolgarse en una madrugada sin que nada estructural cambie —el caso Battery Park—.
La marca, en el lujo residencial, es una de las capas más caras que existen. También es una de las más finas. Se paga como si fuera parte del edificio y se sostiene, en realidad, sobre una firma que tiene fecha de caducidad. Quien lo entiende compra un contrato con los ojos abiertos. Quien no, compra una placa y confía en que nadie venga a descolgarla de noche.