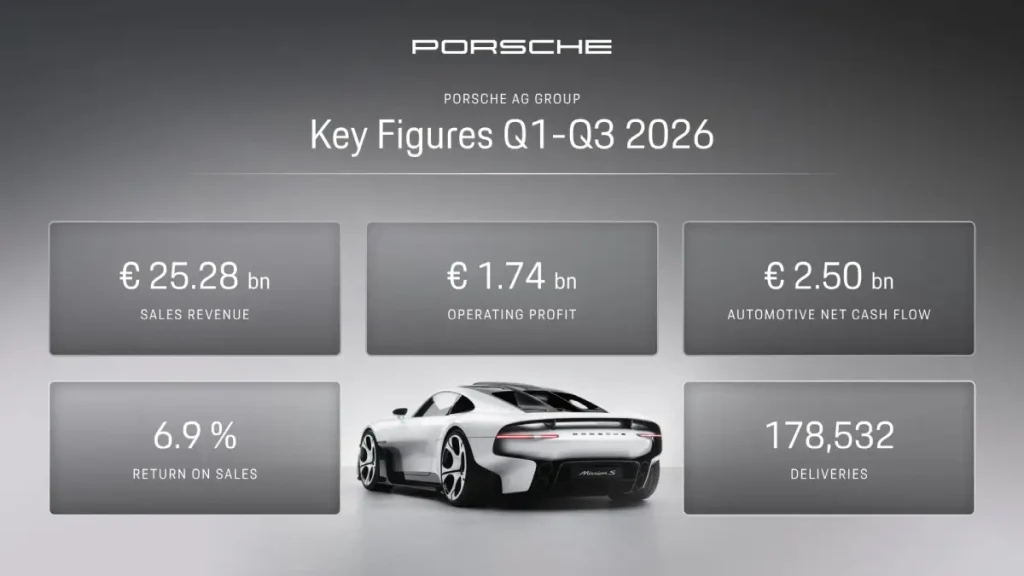
Las cuentas de Porsche de los nueve primeros meses de 2026 parecen escritas para confirmar su lema. Las entregas caen un 16 %, los ingresos solo un 5,9 % y el margen operativo salta del 0,2 % al 6,9 %. La conclusión casi inmediata es que «Value over Volume», vender menos coches a mejor precio, ya funciona.
Pero el análisis de GenexiGente llega a una conclusión diferente de la que sugiere el titular corporativo. Y es que la mayor parte de la recuperación de Porsche no procede del valor de su marca, sino de no repetir los costes de reestructuración de 2025. El poder de precio existe, pero es modesto, y la verdadera apuesta de lujo de la compañía todavía no aparece en ninguna cuenta de resultados.
Y esto no es un matiz contable, sino la diferencia entre una marca que ha demostrado que puede crecer encogiéndose y una que todavía tiene que demostrarlo.
¿De dónde sale realmente el beneficio de Porsche en 2026?
El beneficio operativo de Porsche pasó de 40 millones de euros en los nueve primeros meses de 2025 a 1.740 millones en el mismo periodo de 2026. La propia compañía apunta a una parte de la explicación, y es que un año antes cargó 2.700 millones en costes de su reorientación estratégica, la revisión de su estrategia de producto y de su plan eléctrico. Este año, esos costes rondan los 500 millones.
La reducción de esos costes, unos 2.200 millones, supera toda la mejora del beneficio, de 1.700 millones. Si se suman a cada ejercicio, el beneficio subyacente estimado pasa de unos 2.740 millones a unos 2.240 millones. El margen, de alrededor del 10,2 % a alrededor del 8,9 %. Son cifras derivadas, una aproximación construida sobre los datos publicados. Pero apuntan en una dirección inequívoca, y es que sin el efecto base, la rentabilidad de fondo de Porsche no ha subido, sino que más bien ha bajado.
Sin el efecto base, el beneficio de fondo baja
La altura total de cada barra es una estimación de GenexiGente del beneficio operativo subyacente: beneficio reportado más costes de la reorientación estratégica. Cifra derivada, no publicada por la compañía. Fuente: Porsche AG, resultados de los nueve primeros meses de 2026 (27 de octubre de 2026).
El volumen cae tres veces más que los ingresos
Índice base 100 = nueve primeros meses de 2025. El ingreso por vehículo corresponde al segmento de automoción y recoge a la vez el poder de precio y el efecto de la salida de la gama de acceso (718 y Macan de combustión); Porsche no desglosa ambos efectos. Fuente: Porsche AG, resultados 9M 2026 y presentación de resultados a analistas.
El lujo que justificaría el lema está fechado en 2030
Rentabilidad operativa sobre ventas del grupo. 2024 y 2025: ejercicios completos; 2026: nueve primeros meses. Las barras flotantes representan horquillas de previsión u objetivo, no resultados. 2027 no se representa porque Porsche no ha publicado cifra: solo ha anticipado que será inferior a 2026. Fuentes: Porsche AG (resultados 9M 2026 y Capital Markets Day, 7 de octubre de 2026); finews (márgenes 2024–2025).
Hay más señales que piden prudencia:
- Liberación de provisiones. Según explicó el director financiero, Jochen Breckner, en la presentación a analistas, la caída del coste de ventas incluye la liberación de provisiones tras las negociaciones vinculadas al cambio de estrategia de producto. Es dinero apartado para un riesgo que finalmente costó menos.
- Un trimestre más débil. El tercer trimestre, aislado, dejó un margen del 4,8 %, frente al 7,8 % del primer semestre.
- Una caja apoyada en la venta de Bugatti Rimac. El flujo de caja neto de automoción casi se duplica, hasta 2.500 millones, pero descansa sobre los 984 millones ingresados por la venta de las participaciones en Bugatti Rimac y Rimac Group. Descontados los extraordinarios, el del trimestre quedó en línea con el del año anterior.
Nada de esto convierte las cuentas en malas, sino que las convierte en lo que son, las cuentas de una empresa que ha dejado de sangrar, no las de una marca que ya cobra más por ser quien es.
Lo que sí prueba el precio, y lo que solo lo parece
Hay una parte de la tesis de Porsche que los números sin duda sostienen:
- Ingresos frente a volumen. Los ingresos caen bastante menos que el volumen: seis puntos frente a dieciséis.
- Ingreso por vehículo. El del negocio de automoción sube a unos 126.000 euros, unos 6.000 más que un año antes.
- El 911. Es el producto más puro de la marca y aumenta sus entregas un 12 % en un año en que casi todo lo demás retrocede.
Pero conviene separar dos fenómenos que la expresión «precio y mezcla» funde en uno. Una parte es poder de precio genuino, donde clientes que pagan más por lo mismo, o por un 911 con más contenido, mientras que la otra es un efecto mecánico.
Porsche ha dejado de producir el 718 Boxster, el Cayman de combustión y el Macan de gasolina, dos de sus puertas de entrada más asequibles. Cuando una marca deja de vender sus coches más baratos, su precio medio sube aunque no haya cobrado un euro más a nadie. El primer fenómeno es valor de marca, mientras que el segundo es un cambio de catálogo que se diluirá cuando vuelvan los modelos de acceso, como el SUV compacto de combustión e híbrido que Porsche presentará en 2028.
La presentación a inversores atribuye a la mejora del margen bruto 970 millones del aumento del beneficio. Pero ese margen bruto mezcla precio, mezcla de modelos y menores costes, incluidos los de la propia reorientación. Porsche no desglosa cuánto corresponde a cada efecto, de modo que la pregunta queda abierta. Precisamente por eso no puede darse por respondida.
El año que Porsche pide no mirar
Si 2026 fuera la prueba definitiva de Value over Volume, la dirección no estaría preparando el terreno para 2027 como lo esrá haciendo. En la presentación de resultados, Breckner describió el próximo ejercicio como un año de transición y de suelo, por cuatro razones:
- menos volumen que en 2026;
- peor absorción de los costes fijos;
- el primer año completo sin el Macan de combustión;
- una China que seguirá a la baja.
Su recomendación a los analistas fue mirar más allá de ese ejercicio, hacia 2028.
El consenso de los analistas todavía no ha incorporado ese mensaje. Cuando uno de ellos recordó que se esperaba un margen del 6,5 % para 2027, la respuesta fue que el resultado quedará por debajo del de 2026, sin dar cifra. El inversor, en cambio, ya ha aprendido la lección. La acción salió a bolsa en 2022 a 82,50 euros y cotizaba en torno a 43 antes del Capital Markets Day de octubre.
Esa cautela tiene una lectura de carácter estratégico, y es que una marca que de verdad vende valor por encima de volumen debería ver crecer su margen subyacente mientras su volumen cae. Porsche anuncia lo contrario para el próximo año, un año en que el volumen bajará y el margen también. Esto no representa una contradicción del plan, sino que es el reconocimiento de que el plan todavía no ha empezado a funcionar donde importa.
El lujo que justificaría el lema todavía no figura en la cuenta
La razón que justificaría el lema existe, pero está escrita en tiempo futuro. Es la estrategia Sportwagenschmiede ’35 que el consejero delegado, Michael Leiters, presentó el pasado 7 de octubre en Weissach. Leiters fue ocho años director técnico de Ferrari y después dirigió McLaren. Su lógica es la del lujo, no la del fabricante premium, y es esta:
- Subir el techo. Los 10.000 Porsche más caros vendidos cada año cuestan hoy de media unos 270.000 euros; el objetivo a medio plazo es 330.000. Un 911 de la gama GT ya cuesta de media un 53 % más que un Carrera.
- Fabricar escasez rentable. El programa de personalización Sonderwunsch acumula unos quince proyectos en curso, de entre 1,6 y 13,5 millones de euros por vehículo, y debe multiplicar por seis sus ventas. Por encima del 911 llegará una plataforma de superdeportivo de motor central.
- Encoger la estructura. El umbral de rentabilidad baja a menos de 200.000 coches, en una compañía que estaba dimensionada para 350.000. Habrá un 20 % menos de variantes, un 40 % menos de puestos directivos y 9.000 empleos menos de aquí a 2032.
Sin duda estamos ante el lenguaje de Maranello, donde identificamos la escasez como principio, la competición como origen, y la personalización como fuente de margen. Con un matiz decisivo, y es que Porsche no quiere ser Ferrari. Quiere seguir vendiendo un Cayenne como puerta de entrada y, a la vez, un superdeportivo por encima del 911.
Esa doble vida, premium deportivo por abajo y lujo deportivo por arriba, es su mayor ventaja pero también su mayor riesgo. Obliga a la marca a ser creíble en dos alturas de precio al mismo tiempo, y merece su propio análisis, que GenexiGente ya publicó aprovechando la presentación del Mission S.
Ninguno de esos motores entra en las cuentas de 2026. El objetivo de un margen del 10 al 15 % está fijado para 2030–2031. Y la propia Porsche admite que, con sus hipótesis actuales, apunta a la parte baja de esa horquilla.
Qué debe interpretar el profesional del sector a partir de estas cuentas
El caso Porsche deja tres lecciones aplicables más allá del ámbito del automóvil.
Para quien dirige: un margen recuperado no es un margen construido. Volver a ganar dinero tras un año de cargas extraordinarias es saneamiento. Demostrar que la marca vale más es otra cosa, y solo se ve cuando el margen subyacente sube mientras el volumen baja. Ante cualquier anuncio de «valor sobre volumen», sea de una casa de moda, de una relojera o de un grupo hotelero, la pregunta pertinente es qué parte de la mejora procede del cliente y qué parte de la contabilidad.
Para quien gestiona la marca o el producto: subir el precio medio retirando la gama de acceso es un atajo, no una estrategia. Mejora la foto del trimestre y estrecha la base de los futuros clientes. Porsche lo sabe, y por eso repondrá su entrada de gama en 2028.
Para quien vende: el argumento de venta de Porsche está cambiando. Ya no puede descansar en ofrecer la mejor ingeniería por el dinero, un terreno en el que los eléctricos chinos han demostrado que se puede dar más potencia por mucho menos. La retirada ordenada de Porsche en China, lo ilustra y lo analizamos en un vídeo específico dedicado a Porsche en nuestro canal de YouTube. El nuevo argumento es la escasez, la personalización y la herencia de la competición. El vendedor que siga hablando sobre todo de caballos y aceleración está vendiendo el Porsche de ayer.
Porsche gana más vendiendo menos. Lo que aún no ha demostrado es que gane más por ser Porsche. Esa demostración tiene fecha, 2028, y hasta entonces la honestidad obliga a leer su lema como lo que hoy es: una intención bien diseñada, no un resultado.
En resumen: los tres orígenes de la mejora de 2026
| Origen | Qué incluye | Naturaleza |
|---|---|---|
| Saneamiento contable | Costes de reorientación de 2.700 a ~500 M€; liberación de provisiones; venta de Bugatti Rimac en la caja | No recurrente |
| Precio y mezcla | Ingreso por vehículo de ~126.000 € (+~6.000 €); 911 +12 %; salida de la gama de acceso | Mixta: parte valor de marca, parte efecto de catálogo |
| Estrategia de lujo | Escalera de precio de 270.000 a 330.000 €; Sonderwunsch ×6; superdeportivo por encima del 911 | Promesa, 2028–2031 |


