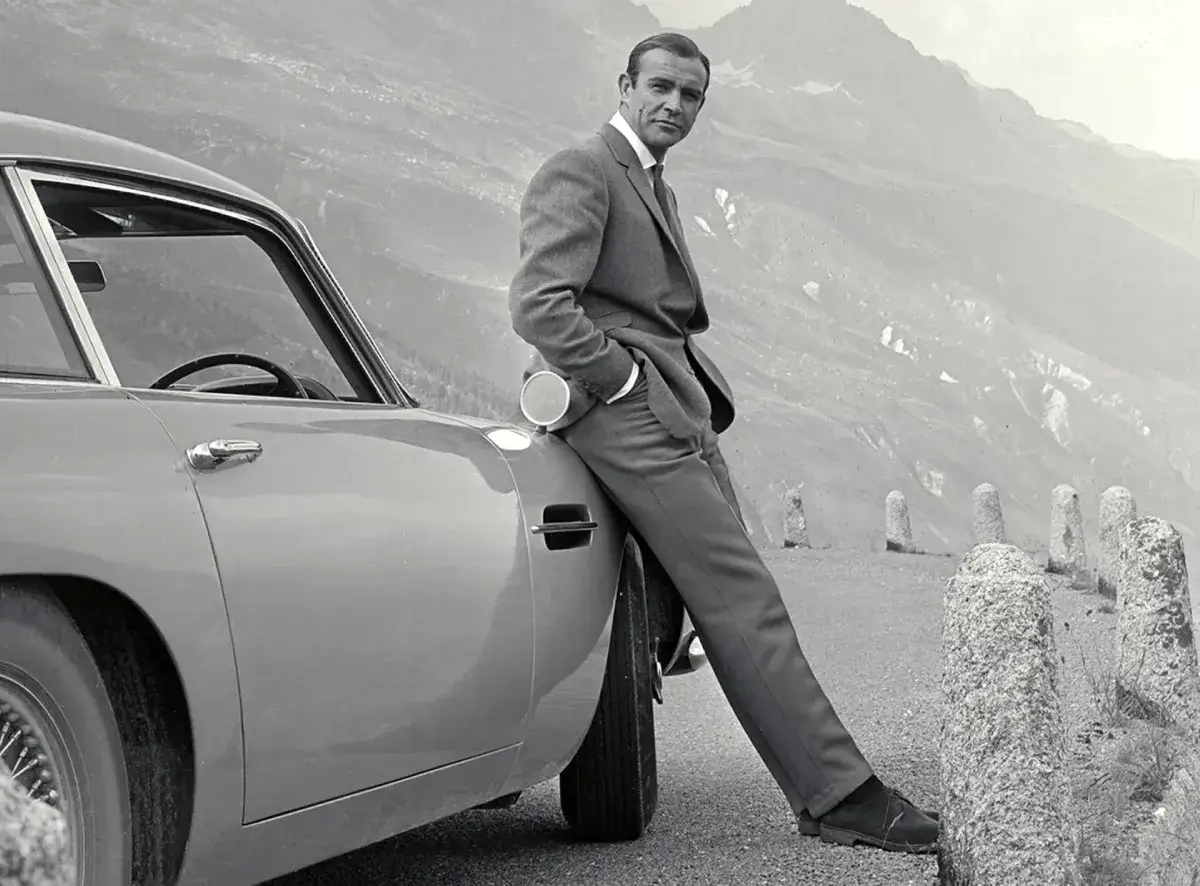
La lección que Aston Martin ofrece a cualquier marca de lujo es también su mayor vulnerabilidad, y es que durante aproximadamente sesenta años, el activo que ha sostenido su nivel de deseo no ha sido un coche, sino una asociación con un personaje de ficción cuyos derechos nunca le han pertenecido. Un fabricante que ha rozado la insolvencia una y otra vez a lo largo de su historia ha seguido siendo deseable porque el público lo asocia con un agente secreto británico al volante de un DB5 plateado. Ese activo, el más valioso que ahora mismo posee la casa de Gaydon, no figura en su balance, no lo controla su consejo y desde luego no lo puede vender. En mi opinión, es el caso más interesante que existe de una operación de lujo cuya supervivencia depende de un intangible prestado, y por eso creo que bien merece un análisis.

Ahora merece la pena darle la vuelta a un concepto que en GenexiGente manejamos con frecuencia. Y es que cuando hablamos de préstamo de marca solemos referirnos a una maison que alquila su nombre a un producto que no fabrica, como puede ser un hotel que se llama Armani o una torre de apartamentos que se llama Bulgari. El prestigio viaja desde la marca hacia el objeto. Pero con Aston Martin ocurre lo contrario. Aquí es el objeto, un fabricante frágil diría yo, que sobrevive gracias a un relato que le presta una franquicia cinematográfica ajena. El préstamo circula en sentido inverso, desde la ficción hacia la fábrica. Entender ese cambio de papeles es entender por qué el caso es tan instructivo para cualquiera que hoy en día construya nivel de deseo sobre alianzas, licencias o universos que no controla.
Lo que la leyenda cuenta mal sobre su propio origen
El mito apunta a que todo empezó por amor, pero la realidad es mucho más prosaica y mucho más reveladora. Ian Fleming no era devoto de Aston Martin, ya que el James Bond de las novelas conducía un Bentley Blower de 1930, un coche que el autor sí amaba y que, significativamente, era propiedad del personaje. El primer Aston de la saga aparece en la novela Goldfinger, de 1959, y no llega por pasión sino por mera logística. Es un coche del parque móvil del Servicio Secreto, y Bond lo elige sobre un Jaguar 3.4 simplemente porque encaja con su tapadera de joven acomodado con gusto por las cosas buenas y rápidas. Así que estamos ante un Aston de conveniencia, entregado por la oficina, y no un objeto de deseo del propio autor.

El vínculo que hoy parece casi obra del destino se decidió, además, por un rechazo, y es que cuando en 1964 la película Goldfinger buscó un coche, el productor Cubby Broccoli quería un Jaguar E-Type. Y fue la propia Jaguar quien se negó a prestar los vehículos que la producción pedía. Aston Martin era la segunda opción. De ese «no» nació el DB5 de 007 y, con él, la asociación de marca más valiosa de la historia del automóvil. El activo que ha rescatado a Aston una y otra vez existe porque otro fabricante, más solvente y más seguro de sí mismo, no vio la necesidad de prestar unos coches para una película. La primera lección para cualquier profesional del sector es que el capital simbólico que sostiene un precio rara vez se construye con la deliberación con que se construye un producto. A veces es puro accidente convertido después en verdadera liturgia. Quien crea que el nivel de deseo de su marca responde a un plan debería recordar cuántas leyendas nacieron de una simple casualidad.
Un balance que tiembla bajo una narrativa que no se mueve
El contraste entre la fragilidad de la cuenta de resultados y la solidez del relato define a esta empresa mejor que cualquier ficha técnica. La historia de Aston Martin es un siglo de insolvencias recurrentes, suspensiones de pagos y rescates. La cobertura financiera del sector suele cifrar en siete las veces que la compañía ha estado al borde del abismo, desde sus colapsos de los años veinte hasta el receivership de mediados de los setenta, el rescate de Ford a finales de los ochenta y el de Lawrence Stroll en 2020. El detalle de cuáles son exactamente esas siete varía según quien las cuente, pero lo que no varía es el patrón. Pocas marcas de prestigio han demostrado semejante capacidad de rozar la muerte y volver.

El presente confirma la tónica. En el primer semestre de 2026, Aston Martin encadenó una pérdida antes de impuestos de 65,5 millones de libras en el primer trimestre y de 88,7 millones en el segundo, con una deuda neta que ronda los 1.500 millones y un valor de mercado que ha caído alrededor de un 90% desde su salida a bolsa. En julio tuvo que refinanciar 550 millones de libras en deuda, una operación que irritó a parte de sus acreedores. Y sin embargo, mientras la ingeniería financiera se tensa hasta el límite, la palanca narrativa no se ha movido ni un milímetro. El DB5 sigue apareciendo en las películas, la marca sigue explotando la iconografía de 007 en ediciones especiales, y el público sigue asociando «Aston Martin» con «James Bond» antes que con cualquier atributo del producto en sí. La empresa vende un sonido de motor y una silueta, sí, pero por encima de todo vende una pertenencia, y es la promesa de conducir el coche de un personaje que no existe. Ese es el verdadero producto, y es el único que nunca ha entrado en pérdidas.

La empresa roza el colapso una y otra vez; la asociación con Bond no se interrumpe
Cronología comparada entre los episodios de crisis o rescate de Aston Martin y los hitos de su vínculo con James Bond, desde la novela Goldfinger (1959) hasta el presente. La cobertura financiera del sector suele cifrar en torno a siete esos episodios; el detalle varía según la fuente, por lo que las marcas temporales son aproximadas e ilustrativas del patrón, no una auditoría fecha a fecha. Fuentes: cobertura financiera de Aston Martin Lagonda; Ian Fleming Publications; historia de producción de la franquicia.
El relato sigue intacto mientras la cuenta de resultados no encuentra el equilibrio
Pérdidas antes de impuestos declaradas por Aston Martin Lagonda en el primer y segundo trimestre de 2026, y contexto de endeudamiento. La deuda neta y la caída de valor de mercado se expresan como magnitudes aproximadas sujetas a revisión. La composición accionarial (Yew Tree/Stroll, Geely, fondo saudí, Mercedes-Benz) varía según la fuente y la fecha y se aborda en el cuerpo del artículo como rango, no como cifra fija. Fuente: resultados del primer semestre de 2026 de Aston Martin Lagonda (publicados el 29 de julio de 2026) y cobertura financiera asociada.

Amazon MGM puede no garantizar el idilio
Aquí es donde el caso deja de ser una curiosidad histórica y se convierte en toda una advertencia de plena actualidad. En 2025, la propiedad de James Bond cambió de manos. Amazon MGM Studios asumió el control creativo de la franquicia mediante una empresa conjunta en la que la familia Broccoli, que la dirigió durante seis décadas, conserva la copropiedad pero cede las decisiones. Dicho de otro modo, el prestamista del que depende el nivel de deseo de Aston Martin acaba de ser reemplazado, y el nuevo prestamista es una empresa tecnológica con capacidad e incentivo suficiente como para reinventar al personaje y, con él, su coche. Nada obliga a un Bond concebido en Seattle a seguir conduciendo un Aston. La asociación que parece eterna descansa, en realidad, sobre decisiones que se toman en una sala de reuniones a la que Gaydon no está invitada.

A todo esto debemos añadir una capa más, porque ilustra hasta qué punto la marca opera hoy como una arquitectura de nombres prestados. El equipo de Fórmula 1 que lleva los colores de Aston Martin pertenece a una sociedad controlada por Stroll, donde la empresa que fabrica los coches de calle licencia su propio nombre a ese proyecto deportivo y se beneficia de su visibilidad. La marca que presta su relato a un equipo de carreras es la misma que sobrevive gracias al relato que le presta una saga de cine. Aston Martin es, se mire por donde se mire, un ejercicio permanente de capital simbólico que fluye de un sitio a otro, y rara vez desde donde uno esperaría.
La pregunta que Aston Martin no puede responder sola
El framework con el que analizamos el sector del automóvil en GenexiGente se resume en una pregunta: ¿tiene la marca algo que decir, o solo algo que demostrar? Con Aston Martin la pregunta adquiere un filo muy particular, porque buena parte de lo que la marca «dice» lo dice por ella una película. Retirado el relato de Bond, ¿qué narrativa autónoma le queda a Gaydon que no dependa de un guion escrito por otros? La respuesta no es «ninguna» —el diseño de la casa es, con razón, admirado, y el DB12 es objetivamente uno de los objetos más bellos que fabrica el Reino Unido, pero sí es «mucho menos de lo que su cotización necesitaría». Ahí está la vulnerabilidad de carácter estructural, y es que cuando el activo que fija tu precio es una asociación que no posees, tu capacidad para generar deseo depende de una decisión ajena que puede no repetirse.

Esto explica también por qué la sombra de una posible compra resulta tan significativa. El conglomerado chino Geely, que ya es dueño de Volvo y de Lotus, ha aparecido repetidamente como posible comprador, con una participación que las distintas fuentes sitúan en una horquilla amplia según el momento. Pero lo relevante no es el porcentaje exacto, sino la naturaleza de lo que se adquiriría. Quien compre Aston Martin no compra una fábrica rentable ni una tecnología de última generación, sino que compra un intangible —el nombre, la silueta, la asociación con 007— y la esperanza de sostenerlo mejor de lo que lo han hecho sus numerosos propietarios anteriores. Sería, además, una paradoja perfecta de la globalización del lujo, ya que el coche más británico del imaginario colectivo podría pasar a manos chinas, como ya ocurrió con MG y con el propio Volvo sueco.
Lo que un profesional del lujo debería llevarse de todo esto
La historia de Aston Martin es un caso de estudio sobre la asimetría que identificamos entre el valor de marca y la salud financiera, y sobre el riesgo de que el primero dependa de una fuente que uno no controla. Las maisons que hoy construyen su nivel de deseo sobre colaboraciones, licencias de imagen o alianzas con universos ajenos —y son cada vez más— harían bien en mirar a Gaydon. No para renunciar a esas alianzas, sino para entender su verdadero precio, y es que cuando el relato que te sostiene es un préstamo, vives pendiente de su renovación. Aston Martin ha tenido la fortuna extraordinaria de que ese préstamo lleve sesenta años renovándose. La pregunta que ningún directivo debería dejar de hacerse —sobre Aston o sobre su propia marca— es qué queda cuando el prestamista decide que su historia puede contarse con otro protagonista.
Nota editorial: Las cifras financieras citadas en este artículo corresponden a los periodos indicados y están sujetas a revisión.